


보고서
2025 OLED 발광재료 보고서
₩0
2025년 5월 2일
소개
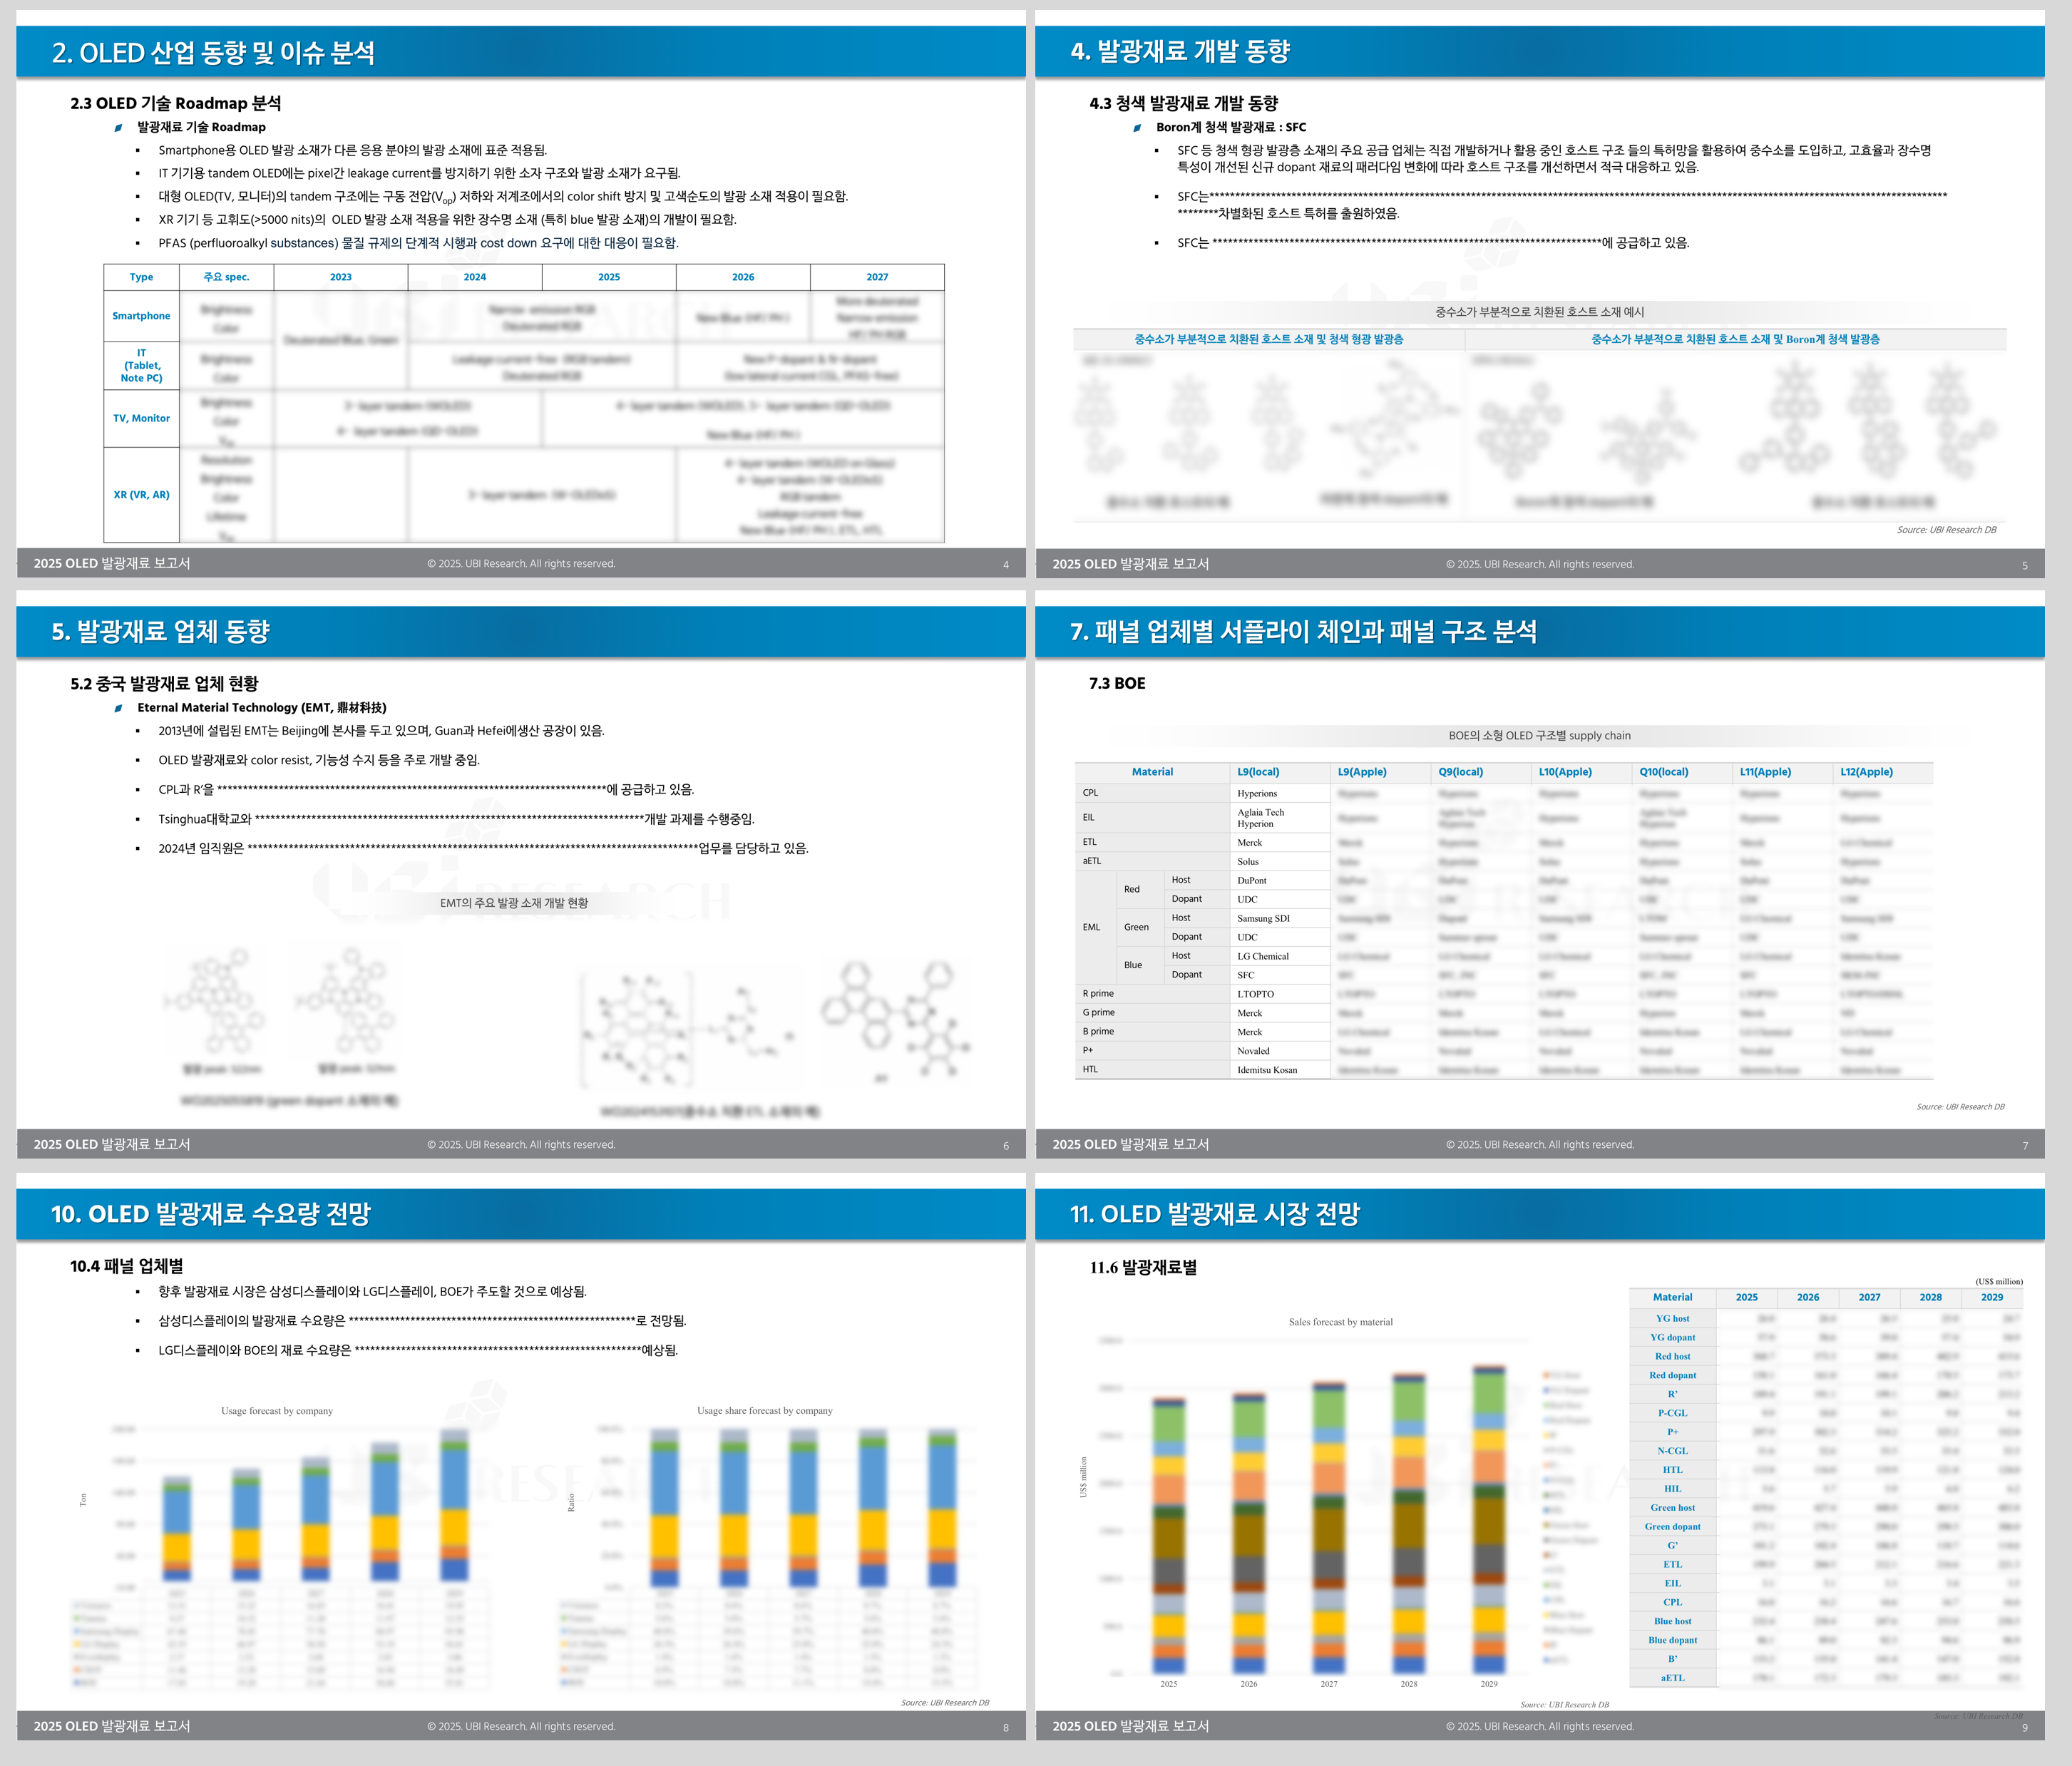
“2025 OLED 발광재료 보고서”에서는 OLED 산업의 최신 동향과 주요 이슈를 분석하고, OLED 패널 업체와 발광 재료 업체의 기술 개발 방향 등을 종합 분석하였다. 또한 OLED 패널 업체의 양산 캐파 분석과 서플라이 체인 및 패널 구조를 분석하였으며, 발광 재료 실적을 상세히 분석하고 시장 규모를 예측하였다.
OLED 디스플레이는 자동차, IT 기기, 중저가 스마트폰 등 다양한 영역에서 빠르게 확대되고 있으며, 이에 따라 발광재료 시장도 고속 성장하고 있다. 특히, 복수의 발광층을 사용하는 tandem OLED의 상용화가 본격화되며 CGL, p-dopant, HTL 등 고기능성 재료에 대한 수요가 급증하고 있다. 삼성디스플레이, LG디스플레이, BOE 등 주요 패널 업체들의 발광재료 사용량은 꾸준히 증가하고 있으며, 2025년 전체 시장은 28.9억 달러, 2029년에는 32.3억 달러에 이를 전망이다.
기술 트렌드 측면에서는 hyperfluorescence, TADF, 인광 소재 등 고효율, 장수명 발광 기술의 경쟁이 치열하게 전개되고 있으며, 특히 청색 재료의 외부 양자 효율과 수명 개선이 시장 확대의 핵심 과제로 부상하고 있다. 중수소 치환, boron계 형광 소재 등 소재 혁신이 활발히 진행되는 가운데, 중국 업체들은 dopant와 host 분야에서 빠르게 존재감을 확대하며 글로벌 공급망에 깊숙이 진입하고 있다.
본 보고서는 OLED 발광재료 산업의 최신 동향과 시장 규모 예측, 주요 업체별 전략, 기술 개발 방향 등을 종합 분석하였기에, 디스플레이 및 소재 산업 종사자에게 시장 현황 파악과 새로운 사업 기획을 위한 중요한 가이드라인이 될 것이다.
목차
2. OLED 산업 동향 및 이슈 분석
2.1 OLED 발광재료 매출 동향
2.2 OLED 주요 제품별 발광층 변화
2.3 OLED 기술 Roadmap 분석
2.4 8.6G IT라인 투자 동향
2.5 IT용 OLED 출시제품 증가
2.6 중저가 스마트폰용 OLED 출하량 증가
2.7 중국의 OLED 발광재료 출하량 증가
2.8 Tandem OLED 구조의 확대
3. OLED 패널 개발 동향 분석
3.1 차세대 고해상도 디스플레이의 요구 사항
3.2 OLED-TV용 패널
3.3 QD-OLED 개발 동향
3.4 WOLED 개발 동향
3.5 RGB Tandem OLED
3.6 잉크젯 프린팅 OLED 개발 동향
4. 발광재료 개발 동향
4.1 개요
4.2 고효율 및 장수명 발광재료 개발 동향
4.3 청색 발광재료 개발 동향
4.4 중수소 치환 소재 개발 동향
4.5 Tandem OLED용 발광 소재 개발 동향
4.6 공통층 소재 개발 동향
4.7 잉크젯 프린팅 OLED 개발 동향
5. 발광재료 업체 동향
5.1 주요 업체별 개발 및 사업 동향
5.2 중국 발광재료 업체 현황
5.3 신규 업체
6. OLED 패널 업체 양산 캐파 분석과 전망
6.1 삼성디스플레이
6.2 LG디스플레이
6.3 BOE
6.4 TCL CSOT
6.5 EverDisplay Optronics
6.6 Tianma
6.7 Visionox
6.8 패널 업체별 라인 현황
6.9 연간 기판 면적 전망
6.10 소형 OLED 연간 기판 면적 전망
6.11 중대형 OLED 연간 기판 면적 전망
7. 패널 업체별 서플라이 체인과 패널 구조 분석
7.1 삼성디스플레이
7.2 LG디스플레이
7.3 BOE
7.4 TCL CSOT
7.5 Tianma
7.6 Visionox
8. OLED 발광재료 실적 분석
8.1 전체
8.2 국가별
8.3 패널 업체별
8.4 레이어별
8.5 OLED 구조별
8.6 기능별
8.7 응용 제품별
8.8 재료 업체별
9. 2024년 OLED 발광재료 시장 점유율 분석
9.1 전체
9.2 Host
9.3 Dopant
9.4 HTL
9.5 ETL
9.6 기타 재료
10. OLED 발광재료 수요량 전망
10.1 개요
10.2 전체
10.3 국가별
10.4 패널 업체별
10.5 레이어별
10.6 OLED 구조별
10.7 발광재료별
11. OLED 발광재료 시장 전망
11.1 전체
11.2 국가별
11.3 패널 업체별
11.4 레이어별
11.5 OLED 구조별
11.6 발광재료별
보고서샘플
이전 보고서 현황
Related Products
-
2023 OLED 발광재료 보고서
₩6,000,0002023년 4월 28일
“2023 OLED 발광재료 보고서”에서는 최근 주목받고 있는 청색 인광 재료를 포함한 청색 발광재료의 전체적인 개발 동향을 분석하였다.
OLED 산업 이슈 분석에서는 삼성디스플레이 청색 인광 재료 개발 현황과 전 세계 8.6G IT용 투자 현황, 삼성디스플레이의 QD-OLED 라인 향후 전망, 삼성디스플레이의 발광구조 적용 현황, TCL CSOT의 solution process OLED 라인 투자 가능성 등을 다루었다.
패널 업체별 발광재료 서플라이 체인에서는 삼성디스플레이의 QD-OLED 용과 LG디스플레이의 광저우 WOLED 용 신규 발광 구조를 업데이트하였으며, 중국 패널 업체들의 서플라이 체인을 강화하였다.
발광재료 시장 실적에서는 재료 업체별로 실적을 분석하였으며, 발광재료 시장과 수요량은 2023년부터 2027년까지 국가별, 패널 업체별, 발광재료별 등으로 전망하였다. -
2024 OLED 발광재료 보고서
₩6,000,0002024년 4월 29일
“2024 OLED 발광재료 보고서”에서는 최근 생산을 시작한 iPad Pro OLED 최신 동향과 8.6G IT라인 투자 동향, tandem OLED 발광 소재 개발 동향, 고효율 및 장수명 발광 재료 등에 대해서 분석하였다.
패널 업체별 발광재료 서플라이 체인에서는 OLED패널업체들의 2stack tandem OLED 재료와 iPhone 16향 발광재료, 중국 패널 업체들의 서플라이 체인 등을 분석하였다.
발광재료 시장 실적에서는 재료 업체별로 실적을 분석하였으며, 발광재료 시장과 수요량은 2024년부터 2028년까지 국가별, 패널 업체별, 발광재료별 등으로 전망하였다.
OLED 발광재료 수요량은 2024년에는 131톤일 것으로 전망되며, 2028년까지 연평균 8.7%의 성장률로 177톤의 발광재료 수요가 있을 것으로 예상된다.
OLED 발광재료 시장의 규모는 2024년 24억 달러에서 2028년 27억 달러까지 성장할 것으로 전망된다.
한국 패널업체들의 OLED 발광재료 구매액은 2024년 14억 달러에서 2028년 15억 달러까지 증가할 것으로 전망되며, 중국 패널업체들의 재료 구매액은 2024년 9.8억 달러에서 2028년 12.1억 달러까지 증가할 것으로 예상된다. -

2026 OLED 발광재료 보고서
₩02026년 6월 9일
OLED가 스마트폰 시장을 넘어 IT 기기와 자동차용 디스플레이 시장으로 확장하기 위해 패널 구조와 함께 발광재료 세트가 급변하고 있다. OLED 화질 특성은 패널 구조에도 기인하지만 고유 특성은 발광재료 성능 그 자체에 의해 결정된다.
최근 디스플레이 시장에서 화두로 올라선 RGB mini-LED LCD의 가장 큰 장점은 BT.2020을 충족시키는 광색역을 낼 수 있는 칼라 특성이다. 초기 단계인 BT.2020 시대를 선점하기 위해 OLED는 스마트폰을 시작으로 IT 기기와 TV 시장에서 석권을 할 수 있는 새로운 재료 세트의 패널이 기술 개발과 양산성을 검증하고 시장 출격을 준비중에 있다.
“2026 OLED 발광재료 보고서”는 BT.2020 시대를 맞이하기 위한 OLED 제품별 색역 경쟁과 패널 업체별 기술 로드맵을 정리하고, 스마트폰·IT·TV용 OLED 패널의 구조 변화와 발광재료 적용 방향을 분석하였다. 또한 PSF, TADF, hyperfluorescence, 청색 인광, 중수소 치환, boron계 blue dopant 등 차세대 발광재료 기술을 효율, 수명, 색좌표 개선 관점에서 구분해 정리하였으며, 주요 발광재료 업체들의 개발 방향과 중국 소재 업체들의 공급망 확대 움직임도 함께 분석하였다.